¿Burbuja inmobiliaria en Medellín?
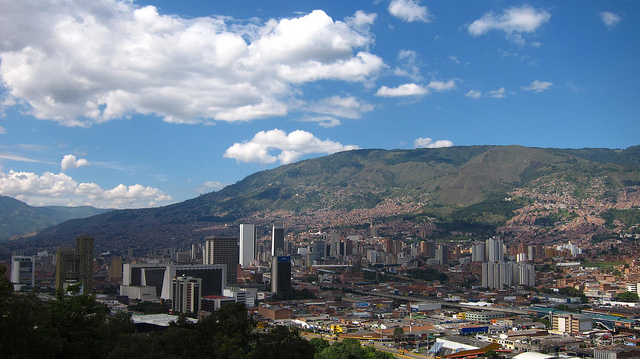
Desde 2008 parece que todo el mundo vigila las burbujas. Creo que es algo bueno porque mantiene los mercados bajo control y nos obliga a preguntarnos si nuestras inversiones en bienes raíces están justificadas por los precios que pagamos. En Casacol nos hacen la pregunta prácticamente todos los días: «¿crees que hay riesgo de una burbuja en los bienes raíces de Medellín?». Y cada vez que me hacen la pregunta tengo que detenerme y preguntarme lo siguiente:
1) ¿Están los bancos prestando de manera imprudente en Colombia, con tasas de interés bajas o a compradores no calificados?
2) ¿Está la gente comprando por pánico por miedo a «quedarse por fuera» (especulativo) o debido a un entusiasmo contagioso del mercado?
3) ¿El valor intrínseco de los bienes raíces de Medellín está eclipsado por los precios actuales? (ROI bajos o negativos)
4) ¿Hay un desequilibrio de mercado entre la oferta y la demanda?
Estas condiciones son, más o menos, las que dieron origen a la burbuja inmobiliaria de EE. UU. y a las burbujas inmobiliarias en general. Así que revisemos y debatamos cada uno de los tres puntos anteriores para detectar si de hecho puede estar gestándose una burbuja inmobiliaria aquí en Medellín.
Bancos colombianos y prácticas de crédito
Una de las experiencias más frustrantes que cualquier extranjero puede tener en Colombia es en un banco local. ¿Puedo tener una cuenta bancaria? No. ¿Puedo transferir algo de dinero? No. ¿Puedo tener una hipoteca? No. La realidad es que los bancos aquí son hiperconservadores y la mayor parte de esto se deriva de la crisis económica colombiana del 98-99, que afectó a muchos mercados emergentes en ese momento.
Antes de la crisis, los bancos colombianos actuaban muy parecido a los bancos estadounidenses de 2000-2008. Poca documentación, poca prueba de la capacidad de soportar la carga de deuda solicitada, cuotas iniciales tan bajas como el 5 %. Luego vino una crisis económica y bancaria y la posterior ley de vivienda residencial de 1999 (en español aquí). ¿Qué estableció la ley?
– Cuotas iniciales mínimas del 30 % (vivienda social, 20 %) del precio de compra
– Servicio máximo mensual de la deuda del 30 % de los ingresos declarados y verificados
– Período máximo de amortización de 30 años
– Sin penalidades por pago anticipado de ningún tipo en ningún momento
Combina esto con tasas de interés hipotecario típicas de la tasa del banco central (actualmente 4,5 %) + 6,0 %-7,5 % = 10,5-12,0 % para un BUEN crédito y podrás ver que no es tan fácil ni barato para los colombianos obtener hipotecas en su propio país, y mucho menos para un extranjero.
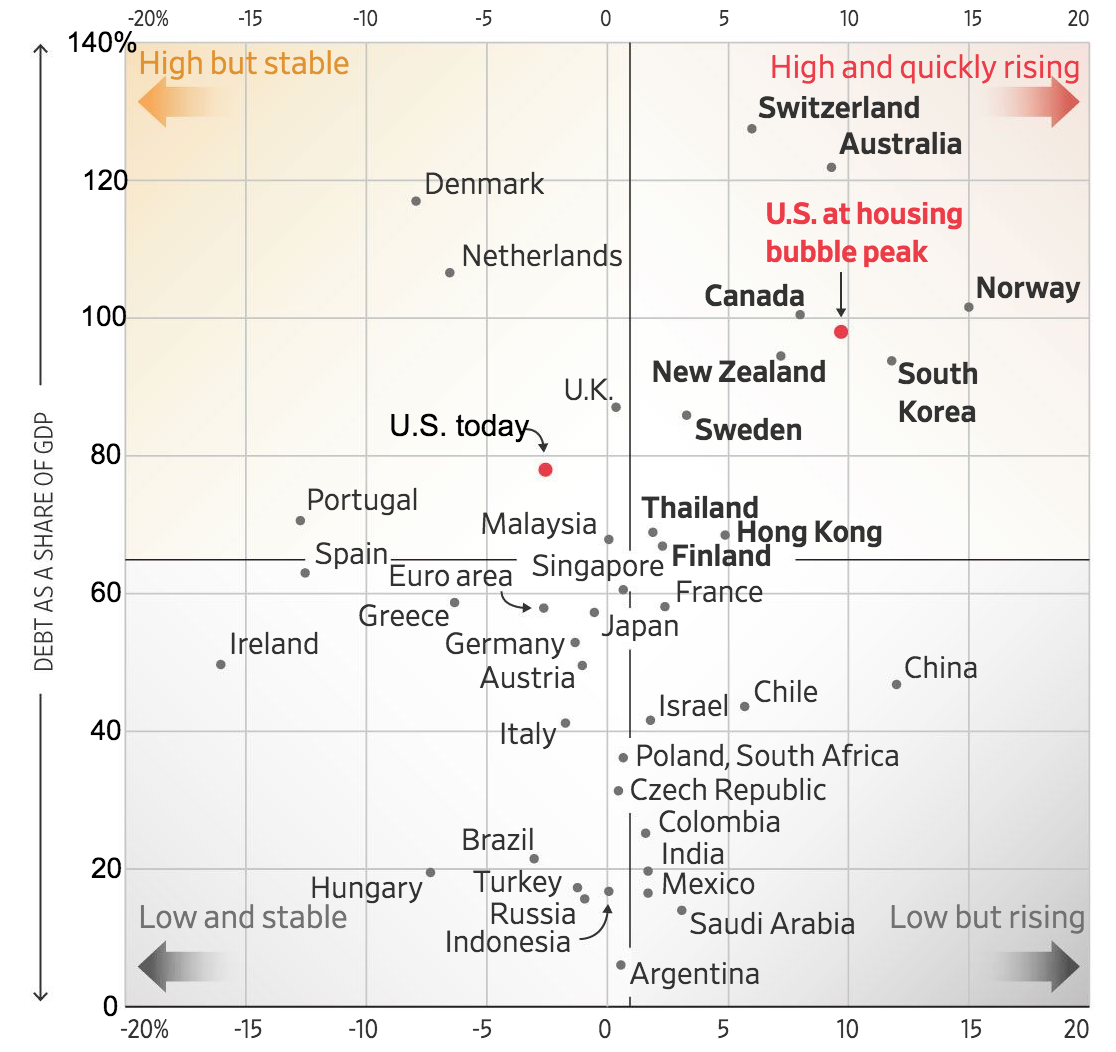
Aquí hay un artículo reciente del WSJ y un gráfico que ubica a Colombia como uno de los países con menor deuda/PIB del mundo.
Entusiasmo, pánico y compra especulativa
Aunque en general soy optimista sobre el mercado aquí, no me entusiasma la cantidad de desarrollo que está ocurriendo en las zonas externas de Medellín. El hecho es que los colombianos de clase media están comprando una cantidad tremenda de bienes raíces nuevos. Probablemente está en gran medida justificado y es necesario debido a la naturaleza de un mercado emergente: los jóvenes necesitan nuevo stock de vivienda.
Pero si los compradores especulativos con el deseo de revender sus contratos a futuros compradores empiezan a superar en número a los residentes genuinos, entonces podríamos empezar a tener algunos problemas. De cualquier manera, no existen buenos datos para saber qué tan alto es realmente el % de compradores especulativos en los desarrollos de vivienda de clase media en preconstrucción. Pero por el momento, este segmento está haciendo un gran porcentaje del volumen en el mercado general de vivienda de Medellín y trayendo con él a muchos compradores de primera vivienda e inversionistas/especuladores.
¿Se están adelantando los precios en general?
Cada mercado inmobiliario es algo único en el sentido de que muchos factores pueden determinar el valor real del activo. Los bienes raíces de Manhattan, Londres o Vancouver pueden costar 10-20 veces (o más) frente a pies/metros cuadrados comparables de alta gama en El Poblado, Medellín, y aun así sigue habiendo grandes y sofisticados inversionistas locales y extranjeros que no parpadean ante los niveles de precios actuales. Esos son mercados donde es difícil extraer un retorno del 1-2 % sobre tu efectivo, y ni hablar de los dos dígitos, que es bastante común aquí en Medellín.
Dicho eso, a medida que el mercado aquí en Medellín continúa apreciándose a un 8-10 % en 2017 sobre 2016, los alquileres subyacentes solo se están apreciando a aproximadamente la mitad de eso (estrechamente vinculados a la inflación). Esto reducirá los retornos para los recién llegados al mercado y, si la tendencia continúa por 5-10 años, podríamos empezar a ver que los precios de Medellín y los rendimientos de alquiler se parezcan mucho más a los de un país desarrollado.
Oferta y demanda
Mira el gráfico de abajo, donde el recuadro azul representa todos los proyectos en El Poblado en construcción y en varias etapas de desarrollo para los próximos años, con un total de 36 proyectos. Y compáralo con el resto del mercado local, de 389 proyectos en otras zonas de la ciudad. Desearía tener la revista Informe Inmobiliaria de 2008, cuando empecé a comprar aquí; he tratado de encontrar un ejemplar viejo durante mucho tiempo.
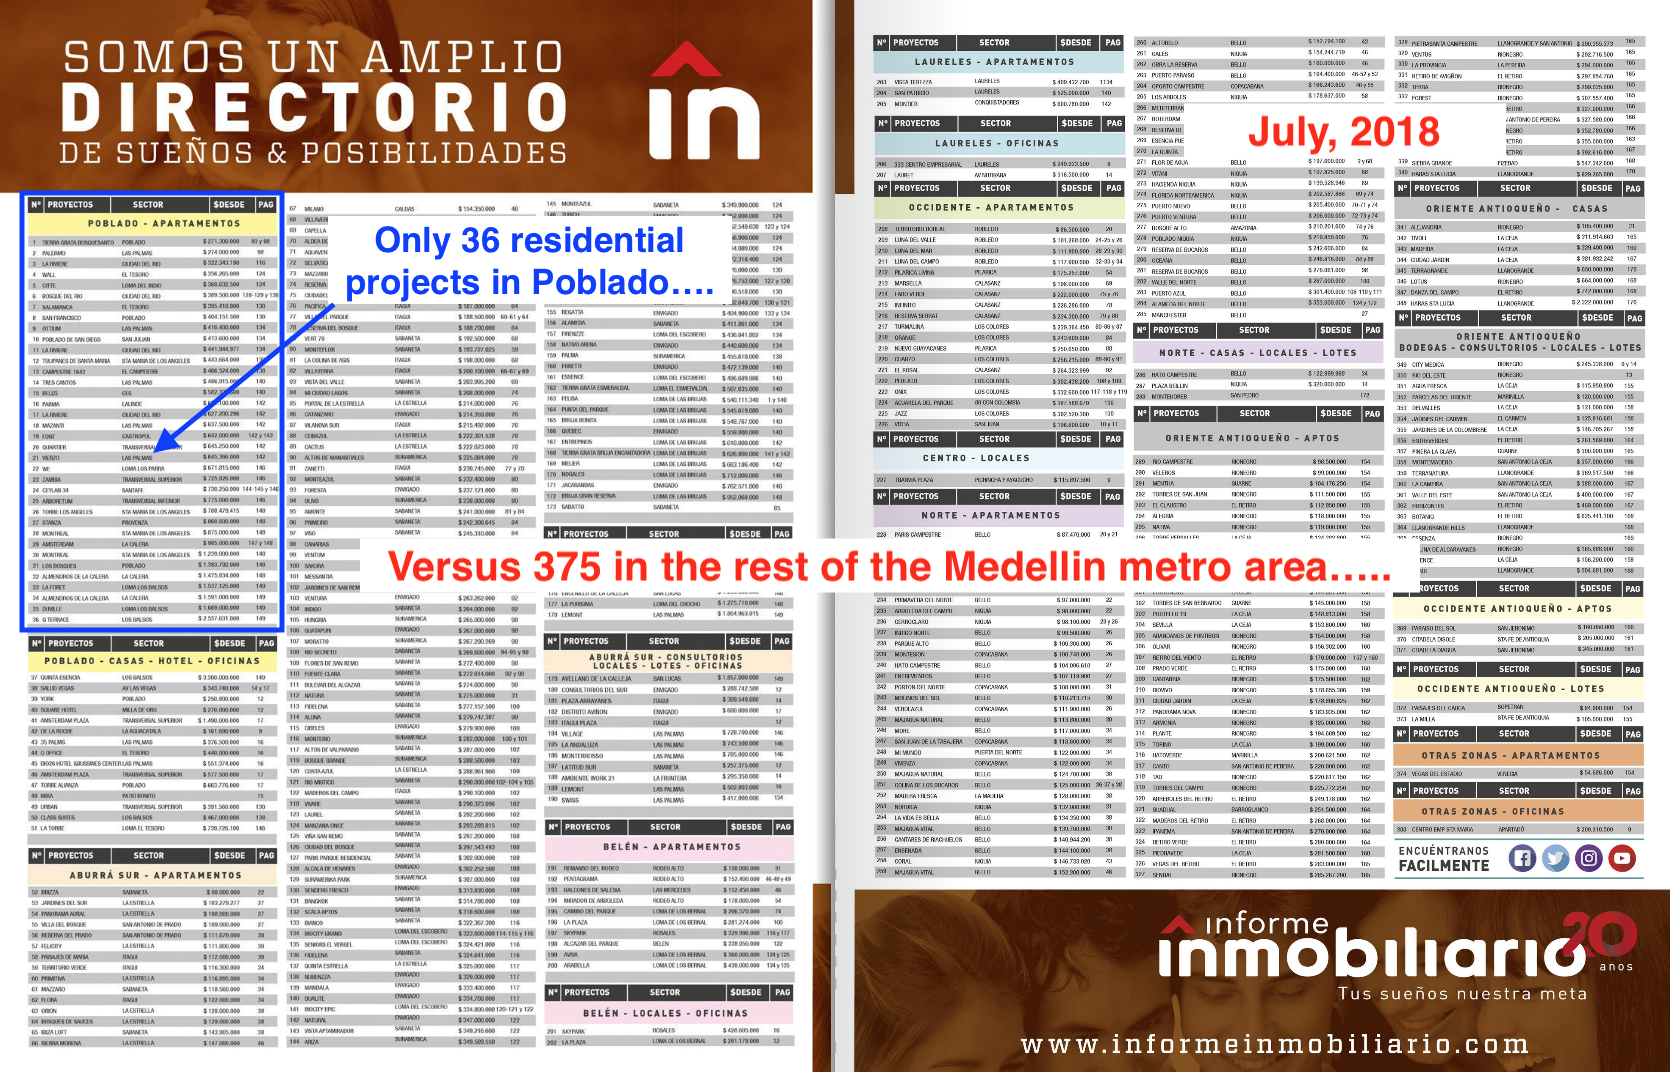
Recuerdo vagamente que había más de 100 o 150 proyectos en El Poblado en ese entonces… y ahora menos de 40. El hecho es que, entre la falta de lotes desarrollables, los precios de la tierra y la zonificación, El Poblado ha sido muy difícil para construir. Y Laureles es aún peor: hay solo cinco (¡5!) proyectos pequeños a medianos en todo Laureles en este momento, con entrega en los próximos 3 años.
Así que, en todo caso, en El Poblado (y Laureles) tenemos el problema opuesto: una oferta insuficiente (especialmente en formatos de estudio y 1 habitación) para alimentar la demanda del mercado. Los precios están subiendo bruscamente en este segmento debido a una deficiencia legítima de oferta y a que la planeación urbana no desea rectificar el desequilibrio para mantener un control sobre los problemas de tráfico percibidos.
Sin embargo, los 200 proyectos solo en Sabaneta y Bello, algunos de los cuales tienen más de 1000 unidades en venta, podrían ser otra historia en los años venideros. Si por alguna razón la demanda del mercado no puede absorber la oferta, algunos desarrolladores van a terminar golpeados y cargando con el problema.
Resumen
Espero que alguien pueda defender una posición inteligente de que el amplio mercado inmobiliario de Medellín está sujeto a una burbuja; me encantaría tener el debate y ver otra perspectiva. Pero dados los factores descritos anteriormente, veo un mercado que está en su mayoría equilibrado, con precios justos, sin especulación e impulsado por fundamentos económicos subyacentes.
La economía está yendo bien, el COP ha estado subiendo, el turismo y la inversión extranjera están aumentando y la ciudad y el país están en su mayoría bien administrados. Creo que estas son en general buenas condiciones para que el mercado inmobiliario de Medellín iguale o supere los retornos totales tanto en mercados desarrollados como en otros mercados emergentes en los años venideros.
Contáctame a mí o a mi equipo en cualquier momento para discutir las mejores oportunidades de inversión que podamos encontrar aquí.
Sigue Instagram para más contenido: @casacol_colombia
Brad.